
AGRONEGÓCIO
Entidades cobram previsibilidade e aprimoramentos nos Planos Safra


AGRONEGÓCIO
Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027


Marco Luque e Jéssica Correia anunciam chegada da primeira filho do casal: ‘Vem!’

Smecel mantém equipe de manutenção de plantão durante o fim de semana

Prefeitura transporta 3,3 toneladas de casquinha de soja para produtores da agricultura familiar

TRE-MT e Prefeitura de Cuiabá garantem transporte gratuito para eleitores com deficiência

Cuiabá terá operação especial com 210 trabalhadores na limpeza dos locais de votação

TRE-MT e Prefeitura de Cuiabá garantem transporte gratuito para eleitores com deficiência
Para garantir que a falta de transporte não seja uma barreira ao exercício do direito de voto, o Tribunal Regional...
Cuiabá terá operação especial com 210 trabalhadores na limpeza dos locais de votação
A Prefeitura de Cuiabá, por meio da Empresa Cuiabana de Zeladoria e Serviços Urbanos (Limpurb), realiza neste fim de semana...

Cuiabá Oferece Condições Especiais para Negociar Débitos Municipais
Cuiabá participa da III Semana Nacional da Regularização Tributária, iniciativa do Conselho Nacional de Justiça (CNJ) voltada ao estímulo à...


Os R$ 600 mil do deputado Sebastião Rezende para a Unemat ainda precisam ser comprovados
Deputado afirma ter repassado R$ 600 mil para o curso de Arquitetura e Urbanismo, mas NOB citada para comprovar a...

Conselheiros do TCE-MT publicam nota de solidariedade a Waldir Júlio Teis após exoneração da Escola Superior de Contas
Os conselheiros Antonio Joaquim, Guilherme Maluf e Alisson Carvalho, do Tribunal de Contas de Mato Grosso (TCE-MT), divulgaram nota pública...


Ex-funcionária da câmara de Sinop relata assédio, ameaças e gravações não consentidas envolvendo vereador Marcos Vinícius
Uma ex-funcionária da Câmara Municipal de Sinop relatou episódios de assédio, ameaças e supostas gravações não consentidas pelo vereador Marcos...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Marco Luque e Jéssica Correia anunciam chegada da primeira filho do casal: ‘Vem!’
O humorista Marco Luque e a maquiadora Jéssica Correia estão à espera do primeiro filho juntos! O casal, está junto...


Isabelle Nogueira se despede da Itália e declara: ‘Certeza que a Cunhã voltará’
Isabelle Nogueira usou as redes sociais para se despedir da Itália após dias de viagem pelo país europeu. Nesta sexta-feira...


André Marques se declara para Marcelo, filho de Ivete nos 17 anos do garoto
O ator e apresentador André Marques usou as redes sociais nesta sexta-feira (2), para fazer uma linda declaração de aniversário...
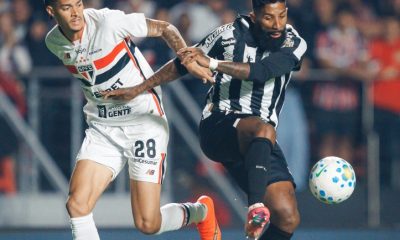

Santos vence o São Paulo no Morumbis e emenda quinta vitória seguida
O Santos transformou o Morumbis em palco de mais uma noite memorável. Com dois gols de Gabriel Barbosa e uma...
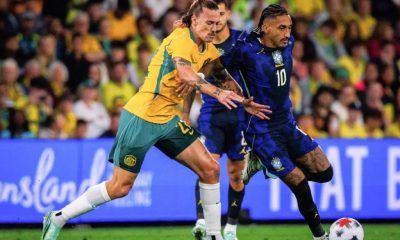

Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso
A Seleção Brasileira superou um primeiro tempo de sustos e derrotou a Austrália por 4 a 2, nesta terça-feira (29.09),...

CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B
O CRB fez valer o fator casa na tarde deste domingo e goleou o Cuiabá por 3 a 0, no...
-
 CUIABÁ6 dias ago
Com salários de até R$ 4 mil, Sine Cuiabá oferece 391 vagas nesta semana
-
 AGRONEGÓCIO6 dias ago
Novo mercado pode render R$ 520 milhões ao setor
-

 CUIABÁ5 dias ago
Cuiabá entra em alerta vermelho devido onda de calor e pode ultrapassar 40ºC
-
 AGRONEGÓCIO6 dias ago
Safra recorde deve superar capacidade dos armazéns em 133 milhões de toneladas
