
AGRONEGÓCIO
Excesso de umidade na colheita exige planejamento para evitar prejuízos


AGRONEGÓCIO
Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027


3ª fase da VI Olimpíada de Matemática é aplicada em Lucas do Rio Verde

Esposa de Lito Souza anuncia velório aberto ao público e faz pedido pelo filho

Flávia Moretti vistoria obras de reservatório da Imigrantes que reforçará abastecimento de água

UAB/UFR ofertam vagas para curso de especialização em Design Educacional para a Produção de Material Didático em Mídia Digital

Mais de 400 idosos participam de evento em comemoração ao Dia da Pessoa Idosa


Prefeitura, Fiemt e instituição religiosa discutem parceria para valorizar Memorial João Paulo II
A Prefeitura de Cuiabá, o Sistema Fiemt, por meio do Sesi, e o Santuário Eucarístico São João Paulo II discutem...


Prefeitura promove ações de prevenção e cuidado em saúde bucal durante Outubro Rosa
A Prefeitura de Cuiabá, por meio da Secretaria Municipal de Saúde (SMS) e da Secretaria Adjunta de Saúde Bucal (SASB),...

Prefeitura lamenta morte de idosa em acidente e notifica empresa de ônibus
A Prefeitura de Cuiabá lamenta profundamente a morte de uma idosa de 82 anos, vítima de um acidente envolvendo um...


Os R$ 600 mil do deputado Sebastião Rezende para a Unemat ainda precisam ser comprovados
Deputado afirma ter repassado R$ 600 mil para o curso de Arquitetura e Urbanismo, mas NOB citada para comprovar a...

Conselheiros do TCE-MT publicam nota de solidariedade a Waldir Júlio Teis após exoneração da Escola Superior de Contas
Os conselheiros Antonio Joaquim, Guilherme Maluf e Alisson Carvalho, do Tribunal de Contas de Mato Grosso (TCE-MT), divulgaram nota pública...


Ex-funcionária da câmara de Sinop relata assédio, ameaças e gravações não consentidas envolvendo vereador Marcos Vinícius
Uma ex-funcionária da Câmara Municipal de Sinop relatou episódios de assédio, ameaças e supostas gravações não consentidas pelo vereador Marcos...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...


Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...
Esposa de Lito Souza anuncia velório aberto ao público e faz pedido pelo filho
A morte de Lito Souza, piloto de avião que ganhou notoriedade ao compartilhar sua luta contra uma doença rara, comoveu...


Ana Hickmann se declara a Edu Guedes durante lua de mel: ‘Agradecer por tudo’
A apresentadora Ana Hickmann encantou os seguidores ao compartilhar um momento especial ao lado do marido, Edu Guedes. Casados há...

Ana Castela revela habilidade e ensina receita de salmão ao molho de maracujá
Ana Castela, de 22 anos, divertiu os seguidores ao compartilhar um momento descontraído na cozinha. Em tom bem-humorado, a cantora...

Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso
A Seleção Brasileira superou um primeiro tempo de sustos e derrotou a Austrália por 4 a 2, nesta terça-feira (29.09),...

CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B
O CRB fez valer o fator casa na tarde deste domingo e goleou o Cuiabá por 3 a 0, no...

CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão
Quem acompanha o futebol nacional nos próximos dias vai precisar de agenda cheia. A CBF desmembrou mais rodadas do Campeonato...
-
 CUIABÁ5 dias ago
Com salários de até R$ 4 mil, Sine Cuiabá oferece 391 vagas nesta semana
-
 AGRONEGÓCIO5 dias ago
Novo mercado pode render R$ 520 milhões ao setor
-
 CUIABÁ6 dias ago
Além da Sala de Aula: Projetos de contraturno transformam a rotina de alunos em Cuiabá
-
 AGRONEGÓCIO5 dias ago
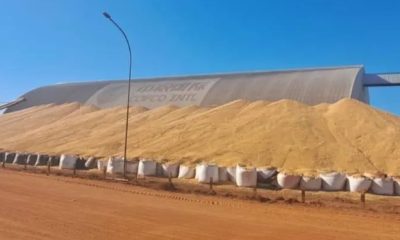
Safra recorde deve superar capacidade dos armazéns em 133 milhões de toneladas
